„15 milioane de deponenți” nu înseamnă 15 milioane de persoane diferite
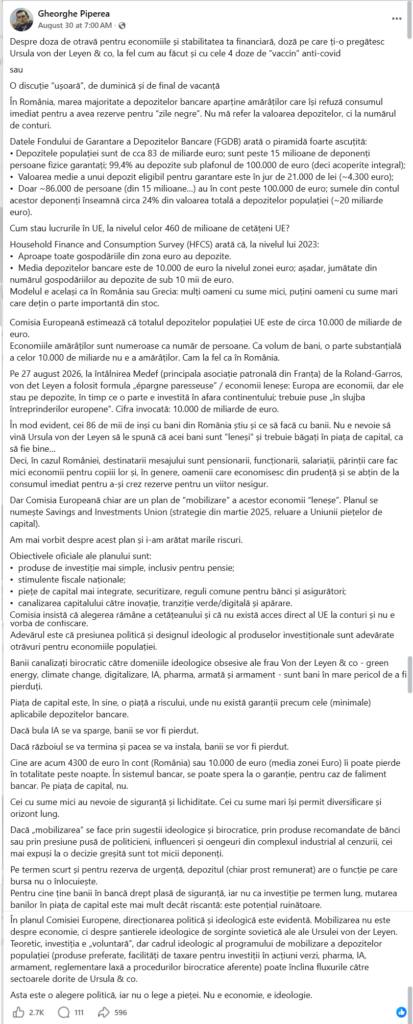
Datele prezentate de postare provin, în linii mari, din statisticile Fondului de Garantare a Depozitelor Bancare.
La 30 iunie 2026, băncile participante la FGDB raportau aproximativ 15,15 milioane de poziții de deponenți persoane fizice, dintre care 15,06 milioane sub plafonul de garantare și circa 85.700 peste plafon.
Există însă o precizare metodologică importantă: FGDB adună numărul deponenților comunicat de fiecare instituție de credit. Dacă aceeași persoană are conturi la trei bănci, apare de trei ori în total. Așadar, nu putem afirma că există 15 milioane de români diferiți cu depozite. Metodologia și statisticile FGDB
La băncile participante la schema românească, depozitele eligibile ale persoanelor fizice însumau aproximativ 351 de miliarde de lei, iar partea acoperită de garanție era de 296 de miliarde. Diferența până la cifra de aproximativ 83 de miliarde de euro provine în principal din includerea sucursalelor unor bănci din alte state UE, garantate prin schemele țărilor de origine. FGDB – depozitele la 30 iunie 2026
Distribuția este într-adevăr foarte inegală. Numărul pozițiilor peste plafon este mic, dar acestea concentrează o parte importantă din valoarea totală.
Totuși, statisticile nu ne spun că restul deponenților sunt „amărâți”, pensionari sau părinți care economisesc pentru copii. În categoria depozitelor intră și conturi curente, conturi de salariu, conturi de card și alte solduri bancare. Postarea transformă o distribuție statistică într-un portret social și într-o presupusă intenție a fiecărui titular.
10.000 de euro este mediana, nu media
Sondajul Household Finance and Consumption Survey al BCE arată că 99,1% dintre gospodăriile din zona euro aveau depozite bancare în 2023.
Dar cifra de 10.000 de euro reprezintă valoarea mediană a depozitelor gospodăriilor care aveau asemenea active. Cu alte cuvinte, jumătate se aflau sub această valoare și jumătate peste ea.
Media aritmetică era mult mai mare: aproximativ 31.800 de euro. Diferența dintre medie și mediană confirmă tocmai concentrarea unei părți importante a banilor în gospodăriile mai bogate. Raportul HFCS 2023 al BCE
Postarea ajunge la interpretarea corectă — jumătate dintre gospodării au sub 10.000 de euro — dar numește greșit indicatorul. În plus, HFCS este un sondaj al gospodăriilor din zona euro, nu o numărătoare a tuturor celor 460 de milioane de cetățeni ai Uniunii Europene.
Von der Leyen chiar a vorbit despre „economii leneșe”
În discursul susținut la reuniunea Medef de la Roland-Garros, Ursula von der Leyen a folosit într-adevăr formula „épargne paresseuse”, referindu-se la economiile păstrate în depozite și la nevoia finanțării companiilor europene.
Formula este neinspirată. Un depozit păstrat pentru urgențe, facturi sau o perioadă fără venit nu este „leneș”; el îndeplinește o funcție legitimă de siguranță și lichiditate. Critica limbajului folosit de șefa Comisiei este justificată.
Cifra de 10.000 de miliarde de euro nu a fost însă inventată pentru discurs. Comisia o folosește încă din martie 2025 și estimează că aproximativ 70% din economiile financiare ale gospodăriilor europene sunt ținute în depozite bancare.
Aceasta este valoarea totală a depozitelor, nu o sumă pe care Bruxelles-ul o deține, o administrează sau intenționează să o transfere integral. Comisia Europeană – prezentarea Savings and Investments Union
Ce prevede, în realitate, planul european
Savings and Investments Union a fost prezentată în martie 2025 și continuă proiectul mai vechi al Uniunii piețelor de capital.
Printre măsurile propuse se află:
- conturi de economisire și investiții mai ușor de deschis și administrat;
- posibilitatea acordării unor avantaje fiscale de către state;
- informații mai clare despre costuri și riscuri;
- dezvoltarea pensiilor suplimentare;
- o integrare mai mare a piețelor europene de capital;
- modificarea regulilor pentru securitizare, bănci și asigurători;
- programe de educație financiară.
Documentele folosesc constant formule precum „cetățenii care doresc să investească”. Recomandarea Comisiei privind conturile de economisire și investiții nu obligă statele să le introducă, iar deschiderea unui asemenea cont nu devine obligatorie pentru populație. Nici avantajele fiscale nu sunt stabilite automat de Bruxelles, fiscalitatea rămânând în competența statelor membre. Strategia oficială SIU, Recomandarea privind conturile de investiții
Nu există în aceste documente:
- retragerea obligatorie a banilor din depozite;
- accesul Comisiei la conturile bancare;
- confiscarea economiilor;
- obligația cetățenilor de a cumpăra acțiuni;
- un portofoliu stabilit de Ursula von der Leyen;
- eliminarea plafonului european de garantare a depozitelor.
Există o politică de stimulare și orientare economică, dar nu mecanismul deposedării sugerat prin comparația cu o „doză de otravă”.
Există o orientare politică a investițiilor?
Da, iar aici postarea identifică o discuție legitimă.
Comisia spune explicit că vrea să mobilizeze capital privat pentru competitivitatea europeană, inovare, tranziția energetică și digitală, securitate și apărare. Unele modele naționale sau interguvernamentale de conturi favorizate fiscal pot condiționa avantajele de investirea unei părți a portofoliului în companii europene.
Prin urmare, statul poate încerca să influențeze alegerile prin facilități fiscale și prin definirea produselor eligibile. Este legitim să discutăm dacă asemenea stimulente favorizează politic anumite sectoare, dacă sunt potrivite micilor economisitori și cine suportă pierderile.
Dar stimularea nu este același lucru cu administrarea birocratică a fiecărei investiții. O facilitate fiscală poate înclina o alegere; nu transferă proprietatea banilor către Comisie și nu transformă o investiție voluntară într-o rechiziție.
Investițiile pot pierde bani, dar nu toate sunt la fel
Depozitul și investiția au funcții diferite.
Depozitele sunt lichide și garantate în limita a 100.000 de euro pentru fiecare deponent la fiecare bancă. Ele sunt potrivite pentru fondul de urgență și pentru bani care pot fi necesari pe termen scurt, chiar dacă dobânda poate rămâne sub inflație.
Investițiile nu beneficiază de o garanție împotriva scăderii prețului. Acțiunile, obligațiunile și fondurile pot pierde din valoare. În această privință, avertismentul postării este corect.
Totuși, „piața de capital” nu este un singur cazinou în care toate produsele pot dispărea identic peste noapte. Există diferențe majore între:
- o singură acțiune speculativă;
- un fond concentrat exclusiv pe inteligență artificială;
- obligațiuni guvernamentale;
- fonduri monetare;
- un portofoliu diversificat în sute sau mii de companii;
- produse cu levier sau instrumente derivate.
O companie poate da faliment, iar o investiție foarte concentrată poate fi pierdută aproape integral. Dar spargerea unei „bule AI” ar reduce valoarea companiilor expuse, nu ar șterge automat toate investițiile europenilor.
La fel, încheierea războiului poate influența prețul unor companii din apărare, dar nu le face automat lipsite de valoare și nu produce pierderea integrală a tuturor banilor investiți. Afirmația confundă posibilitatea unei scăderi cu certitudinea dispariției banilor.
Există și scheme europene de compensare atunci când o firmă de investiții nu poate restitui activele clientului, de exemplu din cauza fraudei sau a unor deficiențe administrative. Aceste scheme nu acoperă pierderile normale provocate de scăderea pieței, dar demonstrează că investițiile nu se desfășoară într-un vid juridic fără nicio protecție. Comisia Europeană – schemele de compensare a investitorilor
Ce lipsește din postare
Postarea formulează corect un principiu de prudență: fondul de urgență nu ar trebui confundat cu banii disponibili pentru investiții pe termen lung. Pentru o persoană cu economii mici, siguranța și accesul rapid la bani pot fi mai importante decât un randament potențial superior.
Dar planul Comisiei nu stabilește că cineva cu 4.300 de euro trebuie să îi scoată pe toți din bancă. Nu spune că depozitele trebuie golite, că fondul de urgență trebuie investit sau că economisitorii trebuie concentrați în inteligență artificială, industria farmaceutică ori armament.
Scenariul postării este construit astfel:
- pornește de la o politică reală de încurajare a investițiilor;
- alege ca personaj reprezentativ micul deponent vulnerabil;
- presupune că acesta va muta întreaga rezervă într-un produs foarte riscant;
- presupune că banii vor fi concentrați într-un sector ales politic;
- transformă o posibilă scădere într-o pierdere totală și instantanee;
- atribuie întregul rezultat Ursulei von der Leyen.
Niciunul dintre pașii decisivi ai acestui scenariu nu rezultă din strategia europeană.
Concluzie
Postarea conține mai multe informații corecte decât lasă să se înțeleagă titlul său apocaliptic:
- depozitele populației sunt foarte inegal distribuite;
- cei mai mulți deponenți se află sub plafonul de garantare;
- Comisia vrea să atragă o parte mai mare a economiilor către piața de capital;
- Ursula von der Leyen a folosit nefericita expresie „economii leneșe”;
- investițiile comportă riscuri pe care depozitele garantate nu le au;
- stimulentele fiscale pot reflecta priorități politice.
Aceste fapte justifică o dezbatere serioasă despre protecția micilor investitori, vânzarea abuzivă a produselor financiare și păstrarea rezervelor de urgență în instrumente sigure.
Ele nu dovedesc însă existența unei „doze de otravă” pregătite pentru economiile populației. Planul nu permite UE să ia bani din conturi, investițiile rămân voluntare, iar pierderea integrală peste noapte este prezentată ca și cum ar fi rezultatul normal al oricărei participări la piața de capital.
Postarea pornește de la statistici și riscuri reale, dar le așază într-un scenariu coercitiv și catastrofic pe care documentele nu îl susțin. De aceea verdictul este Piperat zdravăn.